미국 체킹 계좌 수수료 줄이는 방법: 무료 계좌도 확인해야 할 5가지 비용
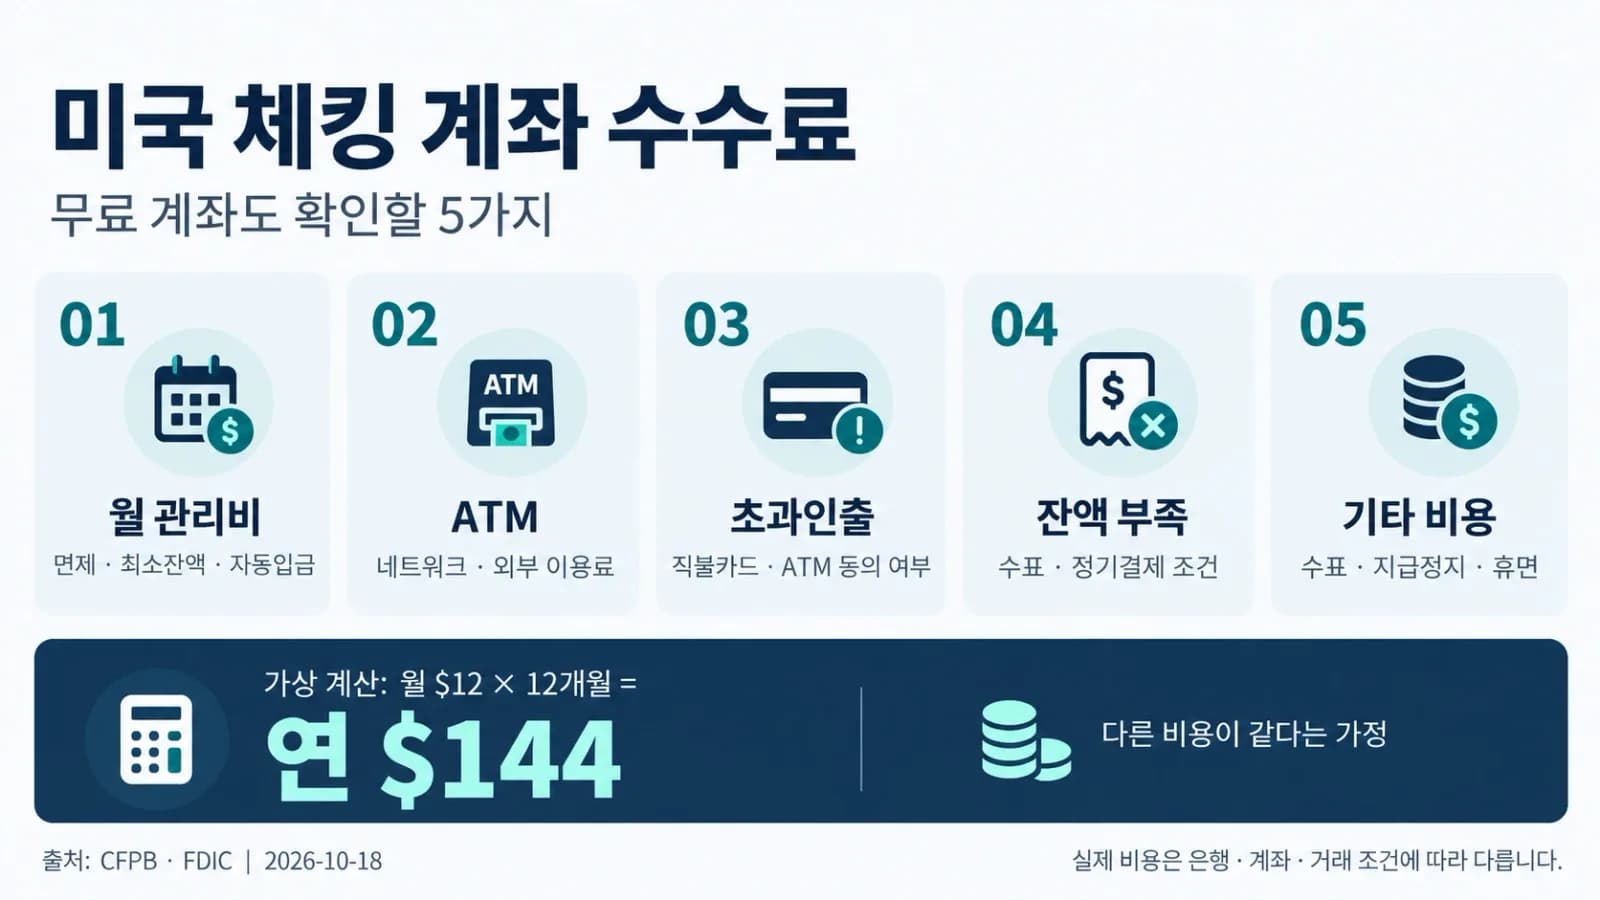
미국에서 체킹 계좌를 고를 때는 월 관리비만 아니라 ATM 이용료, 초과인출, 수표 관련 비용과 면제 조건을 확인해야 한다. 무료 계좌라도 일부 거래에는 수수료가 발생할 수 있다.
월 관리비와 면제 조건
은행과 신용조합은 월 관리비를 부과할 수 있다. 최소잔액이나 급여 자동입금(direct deposit) 조건을 충족하면 면제하는 계좌도 있다. 계좌 개설 시 공개된 수수료표를 확인하자. CFPB
무료 계좌에도 발생하는 비용
CFPB에 따르면 free 또는 no cost 계좌에는 월 서비스 수수료와 최소잔액 미달 수수료 등을 부과할 수 없지만, ATM·초과인출·부도 수표·잔액 조회·지급 정지·휴면 계좌·수표 인쇄 등의 비용은 별도로 발생할 수 있다. CFPB
ATM 수수료
현금 인출이 잦다면 무료 ATM 네트워크, 외부 ATM 이용 수수료 및 운영자 부과 비용을 확인한다. 실제 요금은 은행·계좌·ATM에 따라 다르다.
초과인출과 잔액 부족 거래
일회성 직불카드 결제와 ATM 인출에 대한 초과인출 수수료는 원칙적으로 고객의 사전 동의(opt-in)가 필요하다. 수표나 정기 전자결제에는 같은 동의 규칙이 적용되지 않으므로 별도 수수료가 발생할 수 있다. 동의를 철회하더라도 모든 결제 거절 비용이 사라지는 것은 아니다. CFPB
기타 비용
수표책 발급, 지급 정지, 장기 미사용 계좌 관련 비용도 확인하자. 무료 계좌에도 일부 서비스 비용은 허용된다. CFPB
가상 비교: 월 12달러라면
실제 상품 요금이 아닌 계산 가정이다. A 계좌는 월 관리비 12달러, B 계좌는 월 관리비 0달러, 다른 수수료는 동일하고 12개월간 조건이 유지된다고 가정하면 A는 연 144달러, B는 연 0달러다. 차이는 연 144달러지만 실제 절약액은 거래 방식·면제 조건·추가 수수료에 따라 달라진다.
예금보험 확인
FDIC 가입 은행의 적격 예금은 일반적으로 예금자별·은행별·소유권 유형별 25만 달러까지 보호된다. 같은 은행의 같은 소유권 유형에 속하는 예금은 합산하며 투자상품은 FDIC 예금보험 대상이 아니다. 신용조합은 별도의 예금보험 체계를 확인해야 한다. FDIC
계좌 변경 전 확인 순서
- 최근 3~6개월 명세서에서 실제 낸 수수료를 합산한다.
- 최신 수수료표에서 월 관리비 면제, ATM, 초과인출 및 기타 비용을 확인한다.
- 대안 계좌의 비용·ATM 접근성·자동입금 조건을 비교한다.
- 이전할 경우 급여 입금·자동이체·미결제 수표를 확인하고 거래가 정리된 뒤 기존 계좌를 해지한다.
적용 범위: 미국 일반 소비자용 체킹 계좌에 관한 연방기관 안내. 주별 규정, 계좌 유형, 금융기관 약관과 고객 자격에 따라 실제 조건이 다르다. 기준일 2026-10-18. 일반 정보이며 개인별 금융·법률 자문이 아니다.
공식 출처
- https://www.consumerfinance.gov/ask-cfpb/why-am-i-being-charged-a-monthly-maintenance-fee-for-my-bank-or-credit-union-account-en-2151/
- https://www.consumerfinance.gov/ask-cfpb/i-opened-a-free-checking-account-but-there-are-fees-charged-on-my-account-can-my-bankcredit-union-do-that-en-961/
- https://www.consumerfinance.gov/ask-cfpb/what-can-i-do-if-my-bank-charged-me-a-fee-for-overdrawing-my-account-en-1037/
- https://www.fdic.gov/resources/deposit-insurance/understanding-deposit-insurance