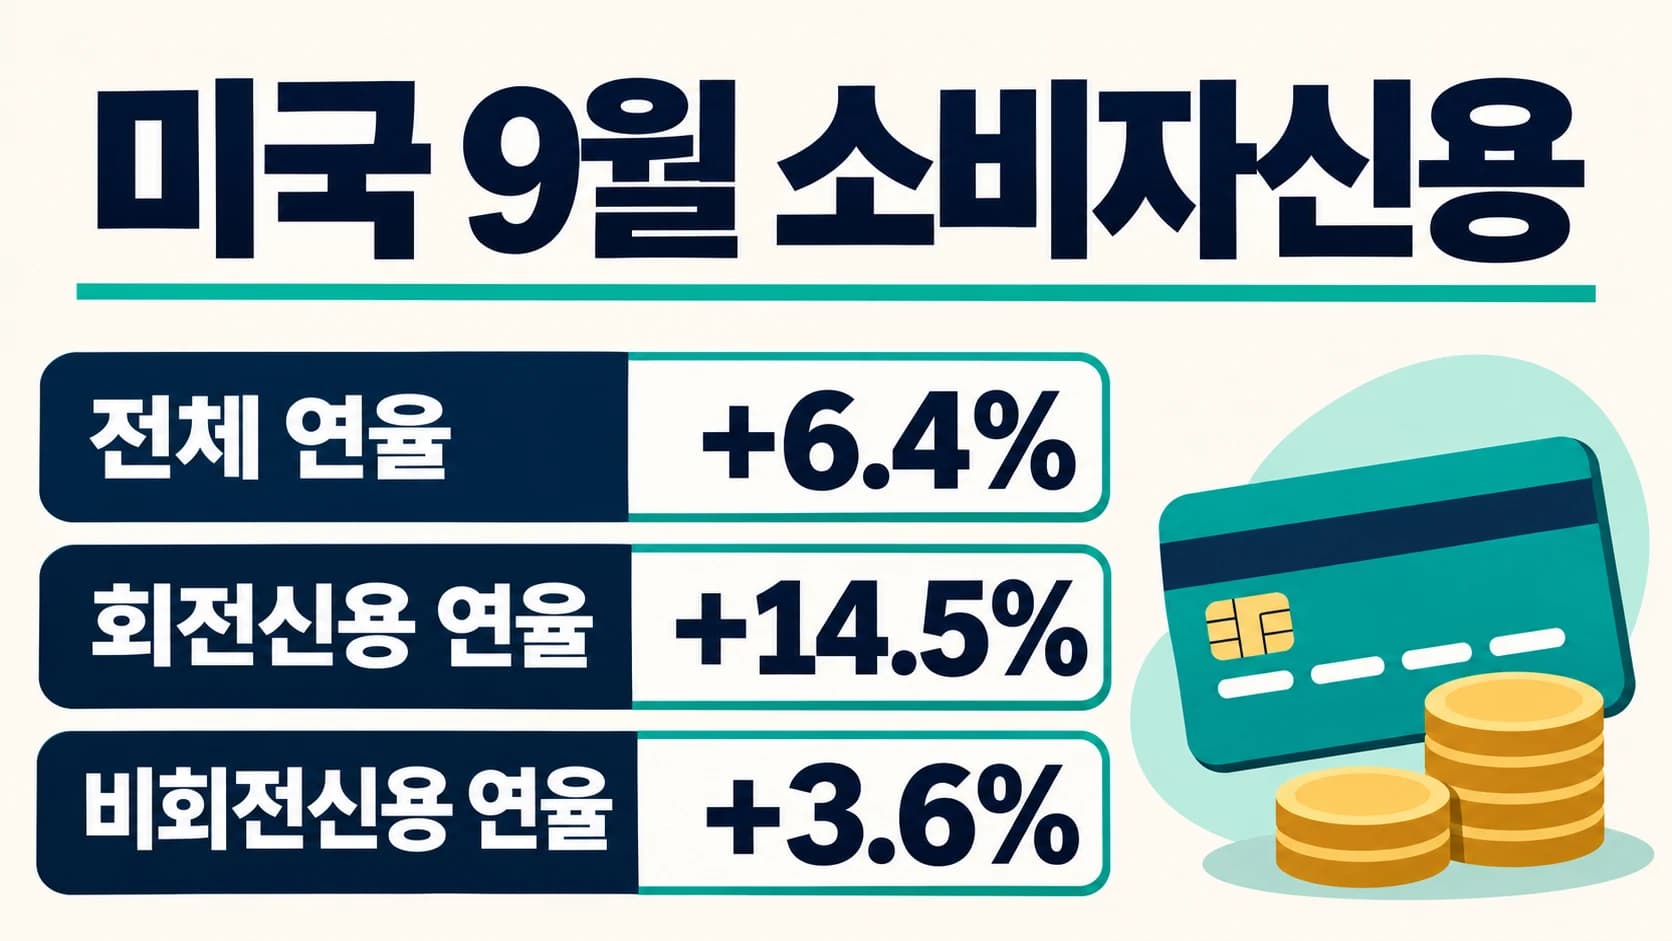
미국의 9월 소비자신용이 계절 요인을 제거한 연율로 6.4% 늘었다. 미 연방준비제도(Fed)가 11월 6일 공개한 소비자신용 통계(G.19)에서 8월 증가율은 수정치 기준 1.9%였다. 9월 잠정치는 그보다 높았으며, 8월에 줄었던 회전신용이 다시 늘어난 것이 두드러졌다.
회전신용 반등, 비회전신용도 증가
신용카드처럼 한도 안에서 상환과 차입을 반복할 수 있는 회전신용은 8월 연율 4.4% 감소에서 9월 14.5% 증가로 돌아섰다. 자동차 대출과 학자금 대출 등이 포함되는 비회전신용은 9월 연율 3.6% 늘었다. 이 부문의 증가율은 8월 수정치 4.1%보다 낮았다. 두 항목을 합친 9월 말 계절조정 소비자신용 잔액은 약 5조 2,244억 달러로 집계됐다.
9월 말 회전신용 잔액은 약 1조 3,685억 달러, 비회전신용 잔액은 약 3조 8,560억 달러였다. 반올림 때문에 두 항목의 합과 전체 표시값에는 작은 차이가 있다.
잔액은 8월 말 약 5조 1,966억 달러에서 한 달 사이 약 278억 달러 늘었다. 발표문에 나온 6.4%는 한 달의 변화 속도를 1년 기준으로 환산한 값이다. 한 달에 잔액이 6.4% 불어났다는 뜻으로 읽으면 실제 변화보다 크게 보인다. 잔액과 증가율 모두 통계표상 9월 잠정치이며, 8월 값은 이번 발표에서 수정된 수치다.
주택담보대출은 집계 대상에서 제외
연준의 소비자신용 통계는 개인이 이용하는 신용 대부분을 포괄하지만 부동산을 담보로 한 대출은 제외한다. 따라서 9월 말 잔액을 주택담보대출까지 합한 미국 가계 전체 부채로 볼 수 없다. 같은 날 나온 민간 신용평가사 에퀴팩스 자료는 주택담보대출을 포함한 별도 집계로, 두 발표의 전체 금액을 직접 비교할 수 없다.
분기 단위로 보면 연준의 소비자신용은 올해 3분기에 계절조정 연율 4.2% 증가했다. 이는 2분기 3.1%보다 높은 수치다. 9월 한 달과 분기 전체에서 모두 증가세가 빨라졌지만, 두 증가율의 기준 기간은 다르다.
출처
- Consumer Credit – G.19, November 6, 2026 — Federal Reserve Board
- Economic Release Calendar — November 6, 2026 — Federal Reserve Bank of St. Louis
- September 2026 U.S. National Consumer Credit Trends Report — Equifax